Die vier Fälle, und warum die Grenze zwischen ihnen so teuer ist
Jeder Unfallschaden landet in genau einem von vier Fällen. Welcher es ist, ergibt sich aus dem Verhältnis der Reparaturkosten zum Wert des Fahrzeugs. Die Grenzen liegen eng beieinander, und ein paar hundert Euro Unterschied in der Kalkulation können darüber entscheiden, ob du ein repariertes Auto behältst oder abgeben musst.
| Fall | Grenze | Was das bedeutet |
|---|---|---|
| Reparatur unter dem Wiederbeschaffungsaufwand | Reparaturkosten ≤ Wiederbeschaffungswert − Restwert | Die Reparaturkosten werden ersetzt, ohne Zusatzbedingungen. Auch fiktiv, dann netto. |
| 100-%-Bereich | Reparaturkosten + Wertminderung ≤ Wiederbeschaffungswert | Über den Wiederbeschaffungsaufwand hinaus zahlt die Versicherung nur, wenn das Fahrzeug repariert und mindestens sechs Monate weitergenutzt wird. |
| 130-%-Fall | Reparaturkosten + Wertminderung ≤ 130 % des Wiederbeschaffungswerts | Die vollen Reparaturkosten gibt es nur bei vollständiger, fachgerechter Reparatur nach Gutachten und sechs Monaten Weiternutzung. Sonst Abrechnung auf Totalschadenbasis. |
| Wirtschaftlicher Totalschaden | Reparaturkosten + Wertminderung > 130 % des Wiederbeschaffungswerts | Ersetzt wird der Wiederbeschaffungswert abzüglich Restwert. Eine Wertminderung kommt nicht zusätzlich dazu. |
Der Wiederbeschaffungsaufwand ist dabei der Wiederbeschaffungswert abzüglich des Restwerts. Er ist die Untergrenze: So viel bekommst du in jedem Fall, ohne etwas nachweisen zu müssen. Alles darüber ist an Bedingungen geknüpft.
Merkantile Wertminderung: wie wir sie im Gutachten rechnen
Ein repariertes Fahrzeug ist auch nach einer einwandfreien Instandsetzung weniger wert, weil Käufer für einen Unfallwagen weniger zahlen. Diesen Betrag nennt man merkantilen Minderwert. Für seine Ermittlung gibt es kein gesetzlich vorgeschriebenes Verfahren, sondern mehrere Methoden, die zu unterschiedlichen Ergebnissen führen. Welche angewandt wird, entscheidet über dreistellige bis vierstellige Beträge.
In unseren Gutachten rechnen wir nach der Marktrelevanz- und Faktorenmethode (MFM), entwickelt von Zeisberger, Woyte, Schmidt und Mennicken. Sie ist das aktuellste der gebräuchlichen Verfahren und berücksichtigt Größen, die ältere Formeln nicht kennen:
Minderwert = [ (VW ÷ 100) + (VW ÷ NP × RK × SU × AK) ] × FM × FV
- VW — Veräußerungswert des Fahrzeugs
- NP — Neupreis, setzt den Schaden ins Verhältnis zur Fahrzeugklasse
- RK — Reparaturkosten
- SU — Faktor Schadenumfang: ein Schaden an tragender Struktur wiegt schwerer als ein Anbauteil
- AK — Alterskorrektur, sinkt mit dem Fahrzeugalter entlang einer Kurve, nicht in Stufen
- FM — Faktor Marktgängigkeit: wie gefragt das Modell auf dem Gebrauchtwagenmarkt ist
- FV — Faktor Vorschaden
Der Rechner oben arbeitet nach genau dieser Formel. Drei der Faktoren schätzt du dabei selbst ein — hier sind die Stufen, aus denen du wählst.
Faktor Schadenumfang (SU)
Je näher der Schaden an der tragenden Struktur liegt, desto schwerer wiegt er beim Wiederverkauf. Ein ersetzter Stoßfänger interessiert kaum jemanden, eine gerichtete Seitenwand sehr wohl.
| Faktor | Schadenbild |
|---|---|
| 0,2 | nur Anbauteile, etwa Stoßfänger oder Spiegel |
| 0,4 | geschraubte Karosserieteile: Tür, Haube, Kotflügel |
| 0,6 | kleinere Arbeiten an tragenden Teilen |
| 0,8 | erhebliche Instandsetzung tragender Teile |
| 1,0 | Erneuerung tragender Teile oder Richtbankeinsatz |
Faktor Marktgängigkeit (FM)
Ein gefragtes Modell verkauft sich auch mit Unfallhistorie. Ein schwer verkäufliches verliert zusätzlich, weil der Unfallstatus dem Käufer ein weiteres Argument liefert.
| Faktor | Lage am Gebrauchtwagenmarkt |
|---|---|
| 0,6 | sehr gefragt, Nachfrage übersteigt das Angebot deutlich |
| 0,8 | gut gefragt |
| 1,0 | Angebot und Nachfrage ausgeglichen |
| 1,2 | reichliches Angebot |
| 1,4 | schwer verkäuflich |
Faktor Vorschaden (FV)
Wer schon einen Vorschaden hatte, verliert durch den neuen weniger: Der Makel bestand bereits. Ohne Vorschaden bleibt der Faktor bei 1,0 und wirkt sich nicht aus.
| Faktor | Zustand vor dem Unfall |
|---|---|
| 1,0 | kein Vorschaden |
| 0,8 | geringer Vorschaden |
| 0,6 | mittlerer Vorschaden |
| 0,4 | hoher Vorschaden |
| 0,2 | erheblicher Vorschaden |
Alterskorrektur (AK)
Der vierte Faktor kommt nicht aus einer Stufenliste, sondern aus einer Kurve über das Fahrzeugalter in Monaten. Sie startet bei 0,25 zum Zeitpunkt der Erstzulassung und fällt bis auf null nach zehn Jahren — nach der MFM gibt es ab dann keine merkantile Wertminderung mehr. Weil sie stetig verläuft und nicht in Jahresstufen springt, fragt der Rechner nach Monat und Jahr der Erstzulassung und nicht nach einer Altersspanne.
Die ältere Methode: Ruhkopf/Sahm
Daneben steht ein deutlich älteres Verfahren, das Versicherer gern heranziehen und das der Bundesgerichtshof zur Schätzung ebenfalls anerkennt. Es kommt mit zwei Angaben aus und ignoriert dafür Neupreis, Marktlage und Schadenbild:
Minderwert = (Wiederbeschaffungswert + Reparaturkosten) × Xr ÷ 100
Der Faktor Xr kommt aus dieser Tabelle. Zeile ist das Alter ab Erstzulassung, Spalte das Verhältnis der Reparaturkosten zum Wiederbeschaffungswert.
| Fahrzeugalter | 10 bis 30 % | 31 bis 60 % | 61 bis 90 % |
|---|---|---|---|
| erstes Zulassungsjahr (bis 12 Monate) | 5 | 6 | 7 |
| zweites Zulassungsjahr (bis 24 Monate) | 4 | 5 | 6 |
| ab dem dritten Zulassungsjahr | 3 | 4 | 5 |
Zwei Grenzen gehören dazu: Liegt der Schaden unter 10 Prozent des Fahrzeugwerts, fällt in der Regel keine Wertminderung an. Ab etwa fünf Jahren Fahrzeugalter ebenfalls meist nicht mehr, weil der Markt bei älteren Fahrzeugen kaum noch zwischen unfallfrei und repariert unterscheidet. Beides sind aber Faustregeln, keine festen Schwellen. Der Bundesgerichtshof hat einem rund fünf Jahre alten Fahrzeug mit etwa 122.000 Kilometern eine Wertminderung zugesprochen und klargestellt, dass die früher genannte Grenze von 100.000 Kilometern auf den Marktverhältnissen der siebziger Jahre beruhte und heute nicht mehr pauschal gilt (Urteil vom 23.11.2004, VI ZR 357/03). Bei einem gepflegten Fahrzeug lohnt der genaue Blick deshalb auch jenseits der Faustregeln.
Weil beide Verfahren unterschiedliche Größen bewerten, kommen sie zu unterschiedlichen Beträgen. Der Rechner oben nutzt die MFM. Wenn eine Versicherung dir eine Wertminderung nennt, die deutlich darunter liegt, lohnt die Frage, nach welcher Methode sie gerechnet hat.
Nutzungsausfall nach Fahrzeugklasse
Wer sein Fahrzeug nicht nutzen kann, aber auf keinen Mietwagen ausweicht, bekommt für jeden Ausfalltag eine Entschädigung. Die Höhe richtet sich nach der Fahrzeugklasse. Die Tabelle nach Sanden/Danner/Küppersbusch ist der Maßstab, den Gerichte und Versicherer anwenden.
| Gruppe | Pro Tag | Typische Fahrzeuge |
|---|---|---|
| A | 23 € | Kleinstwagen (Up, Aygo, Twingo) |
| B | 29 € | Kleinwagen (Polo, Corsa, Fiesta) |
| C | 35 € | untere Kompaktklasse (Ibiza, Clio) |
| D | 38 € | Kompaktklasse (Golf, Astra, Focus) |
| E | 43 € | obere Kompaktklasse (Octavia, Ceed) |
| F | 50 € | Mittelklasse und kompakte SUV (Passat, Tiguan) |
| G | 59 € | gehobene Mittelklasse (3er, C-Klasse, A4) |
| H | 65 € | obere Mittelklasse (5er, E-Klasse, A6) |
| J | 79 € | untere Oberklasse (Q7, X5, GLE) |
| K | 119 € | Oberklasse (7er, S-Klasse, A8) |
| L | 175 € | Luxus- und Sportwagen |
Mit dem Alter rutscht das Fahrzeug in der Tabelle nach unten: ab etwa fünf Jahren eine Gruppe, ab etwa zehn Jahren zwei Gruppen. Beim Reparaturschaden zählt die Reparaturdauer aus dem Gutachten, beim Totalschaden die Wiederbeschaffungsdauer, für die die Rechtsprechung meist rund 14 Tage ansetzt.
Ein durchgerechneter Fall aus einem echten Gutachten
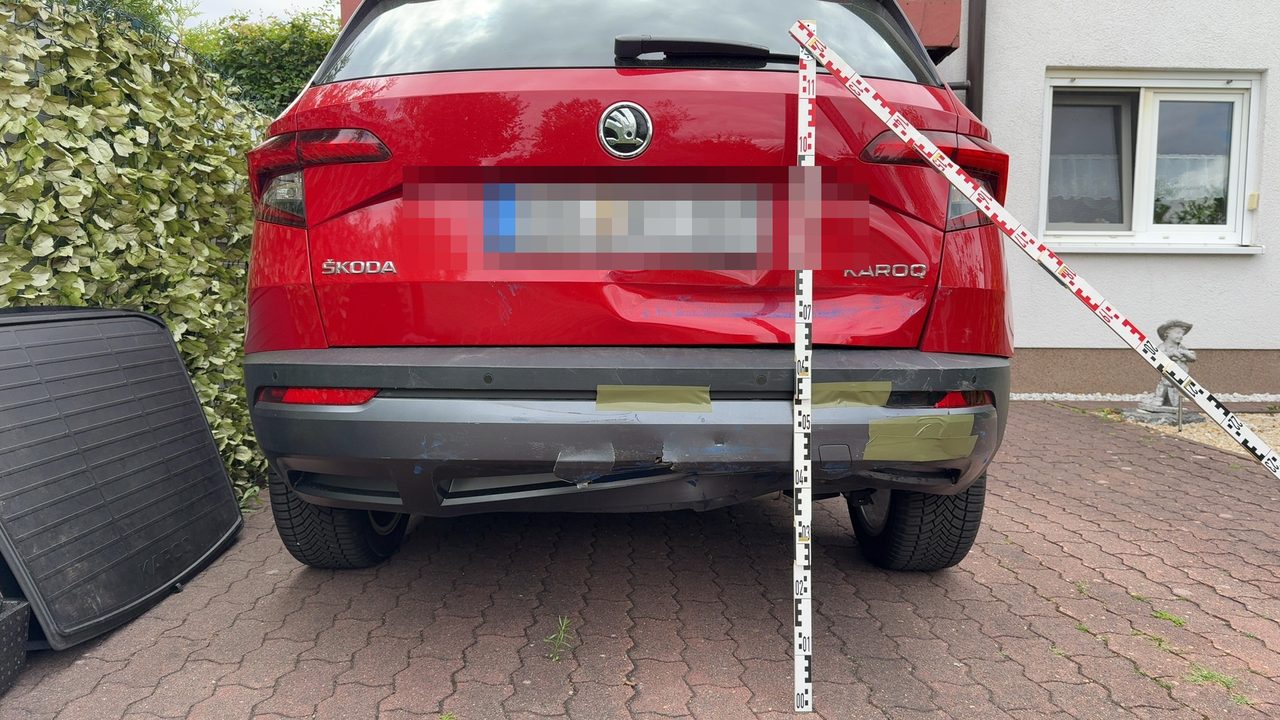
Ein Kompakt-SUV, gut sieben Monate alt, 7.453 Kilometer gelaufen. Der Wiederbeschaffungswert lag bei 34.340 €, der Restwert bei 11.555 €, die Reparatur war mit 22.821,26 € brutto kalkuliert, also 19.177,53 € netto.
Der Wiederbeschaffungsaufwand beträgt damit 22.785 € — und die Reparaturkosten liegen 36 Euro darüber. Auf dem Papier nichts, in der Abrechnung alles: Damit ist es kein Fall mehr, in dem die Reparaturkosten selbstverständlich fließen, sondern der 100-Prozent-Bereich. Die vollen Kosten gibt es nur gegen tatsächliche Reparatur und sechs Monate Weiternutzung. An solchen Grenzen entscheidet sich, ob jemand sein Auto behält oder abgeben muss.
Der Neupreis des Fahrzeugs lag bei rund 43.000 €, Vorschäden gab es keine, das Modell ist normal gefragt. Bei acht Monaten Fahrzeugalter steht die Alterskorrektur bei 0,2357, der Schadenumfang bei 1,0 — ein Schaden, für den tragende Teile erneuert werden mussten. Die MFM ergibt damit
[ (34.340 ÷ 100) + (34.340 ÷ 43.000 × 22.821,26 × 1,0 × 0,2357) ] × 1,0 × 1,0 = 4.650 €
Genau dieser Betrag steht als Wertminderung im Gutachten.
Und jetzt entscheidet, was mit dem Fahrzeug passiert:
- Reparatur nach Gutachten, mit Rechnung: 22.821,26 € brutto + 4.650 € Wertminderung + 455 € Nutzungsausfall (Gruppe H, 65 € × 7 Arbeitstage) + 25 € Pauschale = 27.951 €.
- Nichts gemacht, Auszahlung in Geld: 19.177,53 € netto + 4.650 € Wertminderung + 0 € Nutzungsausfall + 25 € Pauschale = 23.853 €.
Zwischen beiden Wegen liegen 4.099 €, bei identischem Schaden. Diese Entscheidung trifft man einmal, meist in den ersten Tagen nach dem Unfall, und sie ist danach schwer zurückzudrehen. Das ist der Grund, warum sich ein Anruf vor der ersten Werkstattfahrt in aller Regel bezahlt macht.
Was der Rechner nicht kann
Er rechnet mit den Zahlen, die du eingibst. Genau darin liegt seine Grenze: Der Wiederbeschaffungswert ist eine Marktbewertung, der Restwert das Ergebnis konkreter Angebote, und die Reparaturkosten hängen davon ab, ob eine verdeckte Beschädigung an Träger oder Fahrwerk gefunden wurde oder nicht. Alle drei Werte sind Streitpunkte in der Regulierung, und keiner davon lässt sich am Küchentisch schätzen.
Nicht enthalten sind außerdem Positionen, die regelmäßig dazukommen: Abschleppkosten, Standgeld, An- und Abmeldung bei Ersatzbeschaffung, Rückstufungsschaden in der Vollkasko, Verdienstausfall und bei Verletzungen das Schmerzensgeld. Auch das Sachverständigenhonorar taucht in der Rechnung oben nicht auf — es geht direkt an die gegnerische Versicherung. Wie hoch es ausfällt, zeigt der Honorarrechner.
Häufige Fragen
Wie viel Geld bekomme ich nach einem unverschuldeten Unfall?
Bei einem Reparaturschaden bekommst du die Reparaturkosten, die merkantile Wertminderung, den Nutzungsausfall für die Dauer der Reparatur und eine Auslagenpauschale von 25 €. Bei einem wirtschaftlichen Totalschaden tritt an die Stelle der Reparaturkosten der Wiederbeschaffungswert abzüglich Restwert. Gutachterhonorar und Anwaltskosten trägt die gegnerische Haftpflichtversicherung zusätzlich und direkt.
Was bedeutet der 130-Prozent-Fall?
Liegen die Reparaturkosten zusammen mit der Wertminderung über dem Wiederbeschaffungswert, aber nicht über 130 Prozent davon, darfst du trotzdem reparieren lassen und die vollen Kosten verlangen. Zwei Bedingungen müssen erfüllt sein: Das Fahrzeug wird vollständig und fachgerecht nach den Vorgaben des Gutachtens repariert, und du fährst es danach mindestens sechs Monate weiter. Eine Teilreparatur reicht nicht, dann fällt die Abrechnung auf Wiederbeschaffungswert minus Restwert zurück.
Wie wird die Wertminderung berechnet?
Es gibt kein gesetzlich vorgeschriebenes Verfahren, sondern mehrere Methoden. Wir rechnen in unseren Gutachten nach der Marktrelevanz- und Faktorenmethode (MFM), und der Rechner auf dieser Seite tut es auch. Ihre Formel lautet: Minderwert gleich Veräußerungswert geteilt durch 100, plus Veräußerungswert geteilt durch Neupreis mal Reparaturkosten mal Schadenumfang mal Alterskorrektur, das Ganze mal Marktgängigkeit mal Vorschadenfaktor. Daneben existiert die ältere Formel von Ruhkopf und Sahm, die Versicherer gern ansetzen: Wiederbeschaffungswert plus Reparaturkosten, mal einem Faktor zwischen 3 und 7, geteilt durch 100. Beide Verfahren führen zu unterschiedlichen Beträgen.
Bekomme ich Nutzungsausfall, wenn ich nicht repariere?
Nein. Nutzungsausfall setzt voraus, dass du das Fahrzeug tatsächlich nicht nutzen konntest und es nutzen wolltest. Wer den Schaden auszahlen lässt und einfach weiterfährt, hatte keinen Ausfall. Wer repariert, bekommt die Reparaturdauer ersetzt; wer ein Ersatzfahrzeug beschafft, die Wiederbeschaffungsdauer, in der Rechtsprechung meist rund 14 Tage.
Zahlt die Versicherung die Mehrwertsteuer?
Nur wenn sie tatsächlich angefallen ist, also bei einer Reparaturrechnung oder beim Kauf eines Ersatzfahrzeugs. Rechnest du fiktiv ab, ohne zu reparieren, bekommst du den Nettobetrag (§ 249 Abs. 2 Satz 2 BGB). Das ist bei 19 Prozent der Unterschied zwischen einem vierstelligen Betrag mehr oder weniger.
Was ist der Unterschied zwischen Wiederbeschaffungswert und Restwert?
Der Wiederbeschaffungswert ist der Betrag, den du für ein gleichwertiges Fahrzeug beim seriösen Händler zahlen müsstest, also der Wert vor dem Unfall. Der Restwert ist das, was dein beschädigtes Fahrzeug im jetzigen Zustand noch bringt. Die Differenz aus beidem heißt Wiederbeschaffungsaufwand und ist die Untergrenze, bis zu der immer abgerechnet wird.
Muss ich das Restwertangebot der Versicherung annehmen?
Nein. Maßgeblich ist der Restwert aus deinem Gutachten, ermittelt auf dem allgemeinen regionalen Markt. Verkaufst du dein Fahrzeug zu diesem Preis, bevor ein höheres Angebot der Versicherung eintrifft, bleibt es dabei. Genau deshalb sollte man ein Restwertangebot nie ungeprüft unterschreiben.
Was kostet mich der Rechner und das Gutachten?
Der Rechner ist kostenlos und braucht keine Anmeldung. Das Gutachten kostet dich bei einem unverschuldeten Unfall ebenfalls nichts: Die gegnerische Haftpflichtversicherung trägt das Honorar. Kürzt sie es, bleibt das unser Problem — wir stellen dir auch dann nichts in Rechnung.